 FOCO
 Pepe
 AudaCity
 Monero
 Pudgy Penguins
 Solana
 Bitcoin
ประเด็นสำคัญ:
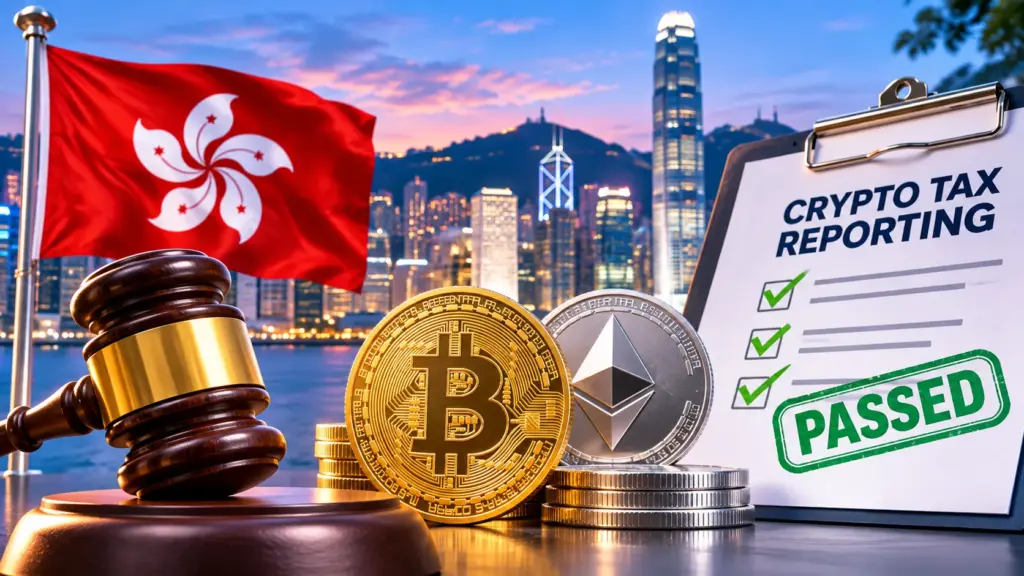
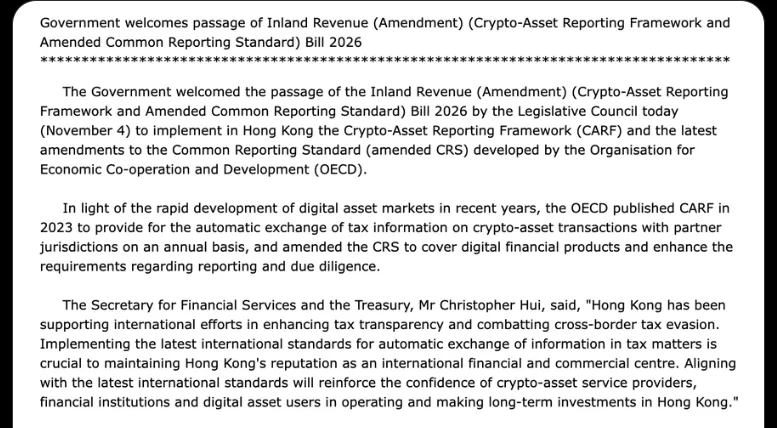
- ฮ่องกงผ่านกฎหมายการรายงานภาษีคริปโตเมื่อวันที่ 4 พฤศจิกายน โดยนำกรอบการรายงานสินทรัพย์คริปโตของ OECD มาใช้
- ผู้ให้บริการคริปโตต้องรวบรวมข้อมูลลูกค้าและธุรกรรมตั้งแต่ปี 2027
- มาตรฐานการรายงานร่วมฉบับแก้ไขของฮ่องกงจะมีผลบังคับใช้ในปี 2028 โดยการแลกเปลี่ยนข้อมูลระหว่างประเทศจะเริ่มในปี 2029
ฮ่องกงอนุมัติกฎหมายการรายงานภาษีคริปโตฉบับใหม่เมื่อวันที่ 4 พฤศจิกายน ซึ่งขยายกฎการเปิดเผยข้อมูลระหว่างประเทศไปยังสินทรัพย์ดิจิทัล สภานิติบัญญัติได้นำมาตรฐานที่กำหนดให้ธุรกิจที่เกี่ยวข้องต้องรวบรวมข้อมูลลูกค้าและธุรกรรมตั้งแต่ปี 2027 มาใช้
กรมสรรพากรจะเริ่มแลกเปลี่ยนข้อมูลที่มีคุณสมบัติครบถ้วนกับหน่วยงานภาษีต่างประเทศในปี 2028 กฎหมายฉบับนี้ยังขยายขอบเขตการรายงานบัญชีทางการเงินภายใต้กำหนดการดำเนินการแยกต่างหาก
ภาษีคริปโต: กฎหมายใหม่กำหนดกฎการจัดเก็บภาษีสำหรับปี 2027
กฎหมายภาษีคริปโตใช้กรอบการรายงานสินทรัพย์คริปโตขององค์การเพื่อความร่วมมือทางเศรษฐกิจและการพัฒนา (OECD) หรือที่รู้จักกันในชื่อ CARF OECD พัฒนากรอบนี้ขึ้นเพื่อช่วยให้หน่วยงานภาษีได้รับข้อมูลเกี่ยวกับกิจกรรมคริปโตเคอร์เรนซีที่เกี่ยวข้องกับผู้พำนักอาศัยในเขตอำนาจศาลที่แตกต่างกัน
ฮ่องกงจะใช้กรอบนี้เพื่อกำหนดข้อกำหนดการรายงานทั่วไปสำหรับธุรกิจที่ดำเนินการธุรกรรมคริปโตเคอร์เรนซีในนามของลูกค้า ฮ่องกงวางแผน ที่จะบังคับใช้หน้าที่เหล่านั้นตั้งแต่วันที่ 1 มกราคม 2560 ตามกำหนดการดำเนินการ
รัฐบาลได้เสนอร่างกฎหมายนี้หลังจากปรึกษาหารือกับสถาบันการเงิน กลุ่มวิชาชีพ และธุรกิจสินทรัพย์ดิจิทัลระหว่างเดือนธันวาคม 2568 ถึงเดือนกุมภาพันธ์ 2569 เจ้าหน้าที่ได้เผยแพร่กฎหมายในเดือนพฤษภาคมและนำเสนอต่อ สภานิติบัญญัติ ในเดือนมิถุนายน
รัฐมนตรีว่าการกระทรวงบริการทางการเงินและกระทรวงการคลัง คริสโตเฟอร์ ฮุย กล่าวว่า การเปลี่ยนแปลงนี้สนับสนุนความพยายามระหว่างประเทศในการแก้ไขปัญหาการหลีกเลี่ยงภาษีข้ามพรมแดน กฎหมายกำหนด หน้าที่ในการเปิดเผยข้อมูล แต่ไม่ได้กำหนดอัตราภาษีสกุลเงินดิจิทัลแยกต่างหาก
ผู้ให้บริการแลกเปลี่ยนและนายหน้าซื้อขายคริปโตต้องเก็บรวบรวมรายละเอียดของลูกค้า
ข้อกำหนดด้านภาษีคริปโตครอบคลุมผู้ให้บริการที่จัดการการแลกเปลี่ยนระหว่างสินทรัพย์ดิจิทัลหรือแปลงสกุลเงินดิจิทัลเป็นสกุลเงินทั่วไป ธุรกิจที่อยู่ภายใต้ขอบเขตนี้ ได้แก่ แพลตฟอร์มการซื้อขาย นายหน้า ตัวแทนจำหน่าย และผู้ให้บริการตู้เอทีเอ็มสกุลเงินดิจิทัลบางราย
บริษัทต่างๆ ต้องปฏิบัติตามกฎระเบียบเมื่อการดำเนินงานของตนตรงตามเกณฑ์การเชื่อมโยงการรายงาน ของฮ่องกง ซึ่งรวมถึงถิ่นที่อยู่ทางภาษีในท้องถิ่น การบริหารจัดการ หรือการดำเนินธุรกิจ
ผู้ให้บริการที่ได้รับผลกระทบต้องได้รับรายละเอียดระบุตัวตนของลูกค้า รวมถึงชื่อ ที่อยู่ ถิ่นที่อยู่ทางภาษี และหมายเลขประจำตัวผู้เสียภาษี พวกเขาต้องรวบรวมข้อมูลธุรกรรมที่เกี่ยวข้องและตรวจสอบการแจ้งข้อมูลของลูกค้าภายใต้ขั้นตอนการตรวจสอบอย่างรอบคอบ
กรอบการทำงานนี้ครอบคลุมการซื้อ การขาย การแลกเปลี่ยนคริปโตเคอร์เรนซีระหว่างกัน และการโอนบางประเภทไปยังกระเป๋าเงินภายนอก บริษัทต่างๆ ต้องเก็บรักษาบันทึกไว้เป็นเวลาหกปีหลังจากวันครบกำหนดส่งแบบแสดงรายการที่เกี่ยวข้อง
กรอบ CARF ครอบคลุมสินทรัพย์ดิจิทัลที่สามารถโอนได้ซึ่งผู้คนสามารถใช้สำหรับการชำระเงินหรือการลงทุน รวมถึงโทเค็นที่ไม่สามารถทดแทนกันได้ (non-fungible tokens) ที่มีคุณสมบัติตรงตามเกณฑ์ กรอบนี้ไม่รวมถึงสกุลเงินดิจิทัลของธนาคารกลาง ผลิตภัณฑ์เงินอิเล็กทรอนิกส์ที่ระบุไว้ และสินทรัพย์คริปโตที่ไม่สามารถใช้เพื่อการชำระเงินหรือการลงทุนได้
การแบ่งปันข้อมูลภาษีคริปโตในต่างประเทศจะเริ่มในปี 2028
กรมสรรพากรฮ่องกงจะได้รับข้อมูลจากผู้ให้บริการที่อยู่ภายใต้กรอบ และแลกเปลี่ยนบันทึกที่มีคุณสมบัติตรงตามเกณฑ์กับหน่วยงานภาษีพันธมิตรเป็นประจำทุกปี การแลกเปลี่ยนข้อมูลระหว่างประเทศครั้งแรกภายใต้ CARF จะเริ่มขึ้นในปี 2028 หลังจากเริ่มรวบรวมข้อมูลตั้งแต่ปี 2027
หน่วยงานจะใช้ข้อมูลถิ่นที่อยู่ทางภาษีของลูกค้าเพื่อพิจารณาว่าเขตอำนาจศาลใดควรได้รับบันทึกที่เกี่ยวข้อง
ฮ่องกงจะแบ่งปันข้อมูลผ่านข้อตกลงแลกเปลี่ยนกับพันธมิตรที่มีคุณสมบัติเหมาะสมซึ่งตรงตามข้อกำหนดด้านการรักษาความลับและความปลอดภัยของข้อมูลเท่านั้น ระบบการรายงาน จะช่วยให้หน่วยงานภาษีที่เข้าร่วมสามารถเข้าถึงบันทึกธุรกรรมที่เป็นมาตรฐานสำหรับผู้ที่อยู่อาศัยในประเทศของตน
นอกจากนี้ ภาษีคริปโตยังต้องการยอดรวมรายปีสำหรับประเภทธุรกรรมที่ครอบคลุมและปริมาณของสินทรัพย์คริปโตที่เกี่ยวข้อง
กฎการรายงานทางการเงินที่แก้ไขแล้วจะเริ่มใช้ในปี 2028
สมาชิกรัฐสภายังได้อนุมัติการแก้ไขมาตรฐานการรายงานร่วม (Common Reporting Standard) ซึ่งควบคุมการแลกเปลี่ยนข้อมูลบัญชีทางการเงินระหว่างประเทศ กฎที่แก้ไขแล้วจะมีผลบังคับใช้ในปี 2028 ในขณะที่การแลกเปลี่ยนภายใต้มาตรฐานที่ปรับปรุงใหม่จะเริ่มในปี 2029
ฮ่องกงใช้มาตรฐานที่มีอยู่เดิมในการแลกเปลี่ยนข้อมูลกับเขตอำนาจศาลพันธมิตรมาตั้งแต่ปี 2018
กฎที่แก้ไขเพิ่มเติม ได้ขยายขอบเขตการครอบคลุม ไปยังสกุลเงินดิจิทัลของธนาคารกลางบางประเภท ผลิตภัณฑ์เงินอิเล็กทรอนิกส์ และเครื่องมือทางการเงินที่เชื่อมโยงกับสินทรัพย์คริปโต สถาบันการเงินต้องให้รายละเอียดเพิ่มเติมเกี่ยวกับผู้ถือบัญชี บุคคลผู้มีอำนาจควบคุม และบัญชีที่เกี่ยวข้อง
กรมสรรพากรมีแผนที่จะออกแนวทางการดำเนินการเพิ่มเติมและข้อกำหนดทางเทคนิคสำหรับการรายงานสำหรับธุรกิจที่ได้รับผลกระทบ เจ้าหน้าที่ได้จัดตั้งทีมงานเฉพาะกิจเพื่อตอบคำถามจากภาคอุตสาหกรรมเกี่ยวกับการปฏิบัติตามกฎระเบียบและให้การสนับสนุนทางเทคนิค